



Por Juan Carlos Valda · jcvalda@grandespymes.com.ar
La factura venció ayer y el dinero no apareció. Administración manda un correo, el vendedor llama al cliente para averiguar qué pasó, alguien revisa si el remito quedó firmado y a media mañana ya hay tres personas de tu empresa ocupadas en una operación que se cerró hace más de un mes. Pasan unos días y aparecen las respuestas conocidas, esas que se repiten con tanta naturalidad que casi forman parte del lenguaje comercial: que la factura recién se cargó en el sistema, que falta una autorización, que la semana que viene lo resuelven. En ese momento la empresa suele creer que acaba de empezar un problema de cobranzas, cuando en realidad está viendo el final de algo que se construyó bastante antes.
La morosidad rara vez nace el día del vencimiento. Con frecuencia empezó semanas atrás, cuando se aceptó un cliente sin mirar cómo se comporta con sus proveedores, cuando se acordaron condiciones que cada parte entendió a su manera, cuando el trabajo arrancó sin orden de compra, cuando se entregó sin la documentación que ese cliente exige para pagar o cuando la factura se emitió justo después de que cerrara la carga de proveedores. El vencimiento no crea el problema, apenas lo vuelve visible, y esa diferencia explica por qué muchas empresas mejoran la insistencia del reclamo sin conseguir que el dinero entre más rápido. 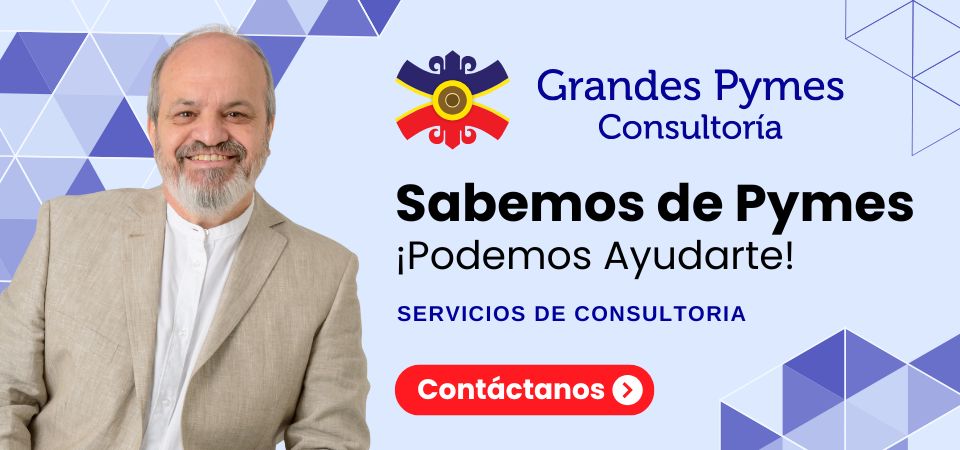
Vale entonces una pregunta incómoda antes de seguir: ¿tu empresa tiene un problema de cobranzas o tiene un problema de gestión comercial que se manifiesta en la cobranza?
Vender no termina cuando el cliente dice que sí
En muchas PYMES el área comercial es evaluada por lo que consigue vender, de modo que la presión del objetivo empuja a considerar que cualquier operación es conveniente mientras sume facturación. El entusiasmo por cerrar el negocio deja en segundo plano preguntas que después resultan decisivas, como quién es realmente ese cliente, cómo paga, qué antecedentes tiene, quién autoriza la factura dentro de su organización, qué documentación exige para procesarla y cuándo empieza a correr el plazo que acordaron.
Ese último punto suele ser el más costoso. Un cliente puede aceptar pagar a treinta días, aunque esos treinta días no siempre se cuentan desde el momento en que tu empresa emite la factura, ya que muchas organizaciones los cuentan desde la recepción administrativa, desde la aprobación del responsable interno o desde la fecha en que el proveedor quedó dado de alta en el sistema. Una condición que en la reunión pareció clara puede esconder un plazo real bastante mayor, y esa distancia entre lo acordado y lo efectivo termina financiándola tu caja. Por eso una venta no está cerrada mientras no esté definido cómo y cuándo se va a cobrar.
El primer error puede estar en la elección del cliente
No todos los clientes que quieren comprarte están en condiciones de pagarte, y tampoco todas las empresas que aparentan solvencia tienen la voluntad de cumplir en tiempo con sus compromisos. La evaluación previa tiene poco que ver con montar una investigación burocrática, porque alcanza con pedir referencias comerciales, consultar antecedentes de pago, hablar con otros proveedores que ya trabajan con esa cuenta, fijar un límite de crédito y empezar con una operación de monto reducido. Cuanto mayor sea el riesgo, más sentido tiene conversar desde el principio sobre anticipos, garantías o entregas parciales vinculadas con pagos.
La confianza sigue siendo un activo valioso, sobre todo en los vínculos comerciales de muchos años, aunque confiar no debería significar renunciar a la información disponible. Algunas empresas descubren demasiado tarde que concentraron una parte importante de su capital de trabajo en financiar a un solo cliente, porque le vendieron materiales, le dedicaron horas de trabajo, pagaron salarios e impuestos por esa operación y esperaron pacientemente el cobro. En los hechos actuaron como un banco, con la diferencia de que un banco evalúa el riesgo antes de prestar y cobra por hacerlo.
Las condiciones ambiguas preparan el conflicto que viene después
Expresiones como «te pago cuando terminemos», «lo arreglamos a fin de mes» o «nosotros trabajamos con treinta días» resultan suficientes mientras existe buena voluntad de las dos partes, y se vuelven un problema en el momento exacto en que cada uno las interpreta según su conveniencia. Ahí aparecen las preguntas que nadie hizo a tiempo: si el plazo corre desde la entrega, desde la recepción conforme o desde la emisión de la factura; qué pasa si el cliente observa una parte del trabajo y si eso lo habilita a retener el pago completo; quién aprueba la conformidad dentro de su empresa; en qué moneda se pactó la operación y qué ocurre si los costos se mueven antes de terminarla.
Precisar todo eso no deteriora la relación comercial, sino que evita que el vínculo quede sometido a interpretaciones posteriores, cuando ya hay dinero en juego y menos margen para conversar con tranquilidad. La política de crédito y cobranzas empieza en la negociación, y por eso el vendedor necesita conocerla, saber explicarla y evitar prometer excepciones que administración después no podrá sostener. Cuando el área comercial ofrece facilidades sin mirar la situación financiera de la empresa, puede alcanzar su objetivo de ventas mientras perjudica la caja, de modo que el mismo mes cierra con un buen número arriba y una tensión seria abajo.
También se cobra tarde por haber trabajado mal
Conviene mirar el otro lado, porque no toda demora es responsabilidad del cliente. Algunas facturas no se pagan porque el proveedor entregó fuera de término, cometió errores, omitió documentación o nunca consiguió la aceptación formal del servicio. En otros casos la empresa cumplió correctamente y no puede demostrarlo, ya que la orden fue verbal, la ampliación del alcance quedó en una conversación telefónica, el remito volvió sin firma o nadie se ocupó de pedir la conformidad del responsable.
Cuando llega el momento de cobrar aparecen entonces objeciones difíciles de resolver, del tipo «eso no estaba incluido», «la persona que lo pidió ya no trabaja acá» o «no tenemos constancia de esa entrega». Documentar tiene poco que ver con desconfiar del cliente y bastante con proteger la memoria de las dos organizaciones, porque las personas cambian de puesto, las conversaciones se olvidan y las urgencias generan acuerdos que unas semanas después nadie recuerda con la misma precisión.
Facturar tarde también genera morosidad
Hay empresas que terminan un trabajo y tardan días, a veces semanas, en emitir la factura, para después reclamarle al cliente una puntualidad que ellas mismas no tuvieron al iniciar el proceso. Cada cliente tiene sus propios circuitos administrativos, de manera que puede recibir facturas solamente determinados días, cerrar la carga de proveedores en una fecha fija o programar pagos una vez por semana, y perder esa ventana de recepción suele significar postergar el cobro un ciclo completo.
A eso se suman errores evitables que aparecen con más frecuencia de la que uno supone, como una razón social mal escrita, la falta del número de orden de compra, diferencias entre el remito y la factura o el envío a un correo equivocado. El documento existe, aunque no está en condiciones de ser pagado, y mientras esa corrección viaja de un lado a otro tu empresa ya tiene que afrontar los impuestos que genera una venta que todavía no cobró. La velocidad y la calidad de la facturación son decisiones financieras, incluso cuando se toman en un escritorio donde nadie habla de finanzas.
El seguimiento empieza antes del vencimiento
Muchas empresas contactan al cliente únicamente cuando la factura ya está vencida, y recién en ese momento descubren que nunca ingresó, que tiene una observación pendiente o que falta una autorización interna. Un seguimiento preventivo permite confirmar que el documento entró bien, que no hay diferencias y que el pago quedó programado, y cambia por completo el carácter de la conversación, porque ya no se trata de perseguir una deuda sino de verificar que el proceso avance como estaba previsto.
Esa práctica tiene además un valor que suele pasarse por alto, ya que permite detectar señales tempranas. Un cliente que antes respondía rápido empieza a evitar llamadas, pide prórrogas repetidas, paga parcialmente o acumula facturas chicas sin cerrar, y cada situación aislada parece irrelevante mientras el conjunto está anunciando una dificultad mayor. La cobranza profesional tiene poco que ver con llamar con más dureza y mucho con actuar antes de que la demora se convierta en una crisis de caja.
Seguir entregándole al moroso también es una decisión
Uno de los problemas más frecuentes aparece cuando el cliente deja de pagar y la empresa le sigue vendiendo. Nadie quiere perderlo, el vendedor teme afectar una relación que construyó durante años y el dueño espera que una nueva operación ayude a desbloquear el cobro anterior, de modo que cada entrega adicional se justifica con un argumento razonable. En los números, sin embargo, lo que ocurre es que la empresa conserva la deuda anterior y le agrega recursos frescos a un vínculo que ya mostró señales claras de dificultad.
Esto no significa suspender automáticamente a cualquier cliente que se retrase un par de días, porque conviene distinguir entre un inconveniente ocasional, una dificultad transitoria y un comportamiento repetido que se sostiene en el tiempo. Lo que sí necesita tu empresa son criterios definidos con anticipación, que incluyan límites de crédito por cliente, niveles de autorización para excederlos, compromisos de pago por escrito y consecuencias concretas cuando esos compromisos no se cumplen. Una promesa sin fecha, sin monto y sin responsable no constituye un plan de pago, y difícilmente debería alcanzar para habilitar nuevas operaciones de manera indefinida.
La morosidad no es un problema del cobrador
Si ventas acuerda las condiciones, operaciones documenta la entrega, administración factura, finanzas proyecta la caja y la dirección autoriza las excepciones, entonces cobrar no puede seguir siendo la responsabilidad exclusiva de quien hace el último llamado. Una empresa que quiere reducir su morosidad necesita coordinar todo ese recorrido, dejando claro quién aprueba a un cliente nuevo, qué límite se le asigna, qué documentación exige su circuito, cuándo se emite la factura, quién confirma que fue recibida y qué sucede si no cumple lo pactado.
Necesita también mirar unos pocos indicadores que sirvan para decidir, como los días promedio de cobro, las facturas vencidas ordenadas por antigüedad, la concentración de deuda en pocos clientes, la cantidad de promesas incumplidas y la evolución del crédito que le fue concediendo a cada cuenta. La información adquiere valor en el momento en que provoca una acción, mientras que un informe que solamente describe cuánto dinero quedó en la calle apenas confirma un problema que ya está instalado.
Cobrar bien también es una forma de cuidar la relación
Existe una incomodidad real en muchos empresarios frente al reclamo de pago, y conviene nombrarla porque explica bastante más de lo que parece. El dueño teme parecer desconfiado, teme perder una venta que le costó conseguir y teme deteriorar un vínculo de años por una factura de veinte días, de modo que posterga la conversación, la delega en alguien sin autoridad para resolverla o la suaviza hasta volverla inofensiva. Ese malestar personal termina traduciéndose en decisiones de gestión, y la caja las paga.
Una relación comercial saludable necesita reciprocidad, porque tu empresa se compromete a entregar calidad, cumplir plazos y resolver los problemas que aparecen, mientras el cliente asume el compromiso de respetar las condiciones que aceptó. Pedir el pago tiene poco de descortés y bastante de completar el intercambio que las dos partes acordaron. La firmeza puede convivir perfectamente con el respeto, y en muchos casos hasta fortalece el vínculo, ya que elimina ambigüedades y evita que el malestar se acumule en silencio hasta provocar una reacción desproporcionada de cualquiera de los dos lados.
Mirar el proceso completo
Cuando la morosidad crece, la primera reacción suele ser reclamar con más intensidad. Esa medida puede ser necesaria, aunque resulta insuficiente cuando el origen del problema está bastante antes del vencimiento. Conviene entonces revisar cómo se seleccionan los clientes, qué promete el vendedor en la negociación, de qué manera se formalizan los acuerdos, cómo se acredita la entrega, cuánto se tarda en facturar y qué seguimiento se hace antes de que la factura venza, porque cada falla pequeña agrega días al cobro y debilita la posición de tu empresa para exigir.
La pregunta central deja de ser únicamente por qué este cliente no pagó, y pasa a ser otra bastante más incómoda: qué hizo tu empresa, o qué dejó de hacer, para que esa factura llegara al vencimiento sin estar preparada para ser cobrada. La respuesta obliga a reconocer que una parte de la morosidad no está afuera, aunque justamente ahí aparece la oportunidad, ya que lo que depende del mercado o de la voluntad del cliente resulta difícil de controlar, mientras lo que nace de tus propios procesos se puede corregir.
La morosidad termina apareciendo en la cuenta corriente, aunque su historia empezó mucho antes, en decisiones que en su momento parecieron menores y que nadie relacionó con la cobranza. Entenderlo permite dejar de correr detrás del dinero y empezar a dirigir el sistema que debería traerlo de regreso.
Si este tema te interesa, puede servirte leer también:
Gestionar deudores no es perseguir clientes: es dirigir el negocio
Desarrolla la idea de que la cobranza es una decisión de dirección y no una tarea administrativa delegada al final del proceso.
¿Y si te dijera que no hay caja?
Muestra el efecto concreto que tienen sobre la liquidez las ventas que se cobran tarde o no se cobran nunca.
¿Tengo los clientes correctos para mi PYME?
Ayuda a revisar la composición de la cartera, que es donde suele empezar buena parte del problema de morosidad.
Puedes leer más artículos de Juan Carlos Valda en https://grandespymes.ar/